

Store endringer i grenseoverholdelse av-e--handelsskatteoverholdelse 2026: The End of Unregulated Operations, Compliance Is Your Fundamental Asset
Jul 14, 2026
Legg igjen en beskjed
I midten av-2026 gjennomgår den-grenseoverskridende e-handelsbransjen en forstyrrende standardiseringsreform av finans og skatt. Den lave-driftsmodellen som i mange år var avhengig av omfattende styring, off-book kapital og vage skatteerklæringer, er fullstendig avsluttet. På bakgrunn av full implementering av nasjonalt digitalt tilsyn, har bransjen tatt farvel med den "grå utviklingsæraen" og gått inn i en ny compliance-æra med full åpenhet, sporbarhet og strengt tilsyn.
Siden full implementering av Kunngjøring nr. 15 fra Statens skattemyndighet (2025), har alle vanlige innenlandske handelsplattformer på tvers av landegrensene blitt integrert i skattedatatilsynssystemet. Plattformer inkludert Amazon, AliExpress, SHEIN og uavhengige nettsteder er pålagt å sende inn fullstendige kjøpmannsdriftsdata til skattemyndighetene på kvartalsbasis, som dekker ordreposter, totalt salgsvolum, retur- og byttelogger, plattformgebyrer, markedsføringskostnader og alle andre detaljerte transaksjonsdata.

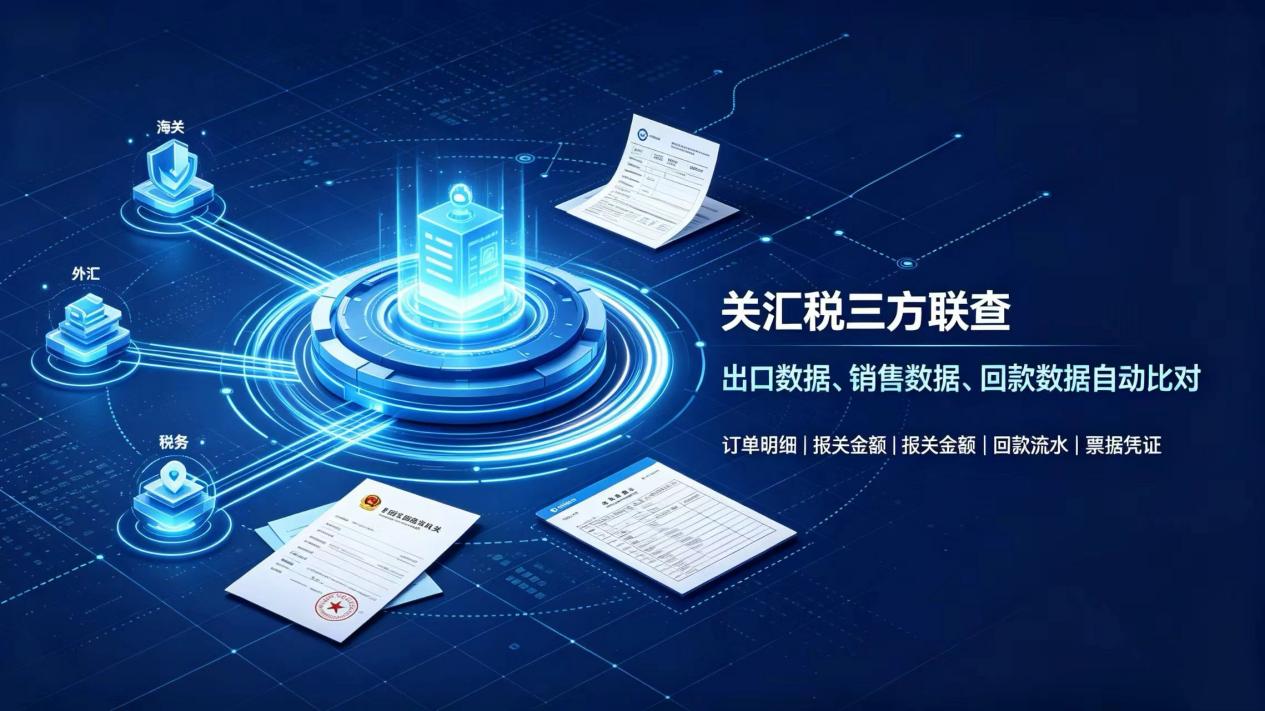
For øyeblikket er data fra tre myndigheter - Tollvesenet, Statens administrasjon for valuta og skattebyrået - fullstendig sammenkoblet. Tverrkontroller i lukket krets-sløyfes- av eksportdeklarasjonsbeløp, faktiske oversjøiske salgsinntekter og betalingsposter over-grenser. Tidligere utbredt praksis som å samle inn penger gjennom personlige kontoer, skjule driftsinntekter og dele flere butikker for skatteunngåelse er ikke lenger mulig. Ethvert dataavvik vil utløse en automatisk systemadvarsel. Når de er revidert, vil foretakene møte ekstra skattebetalinger, forsinkelsesgebyrer og administrative bøter, og kan til og med miste kvalifikasjoner for eksportskattrabatt og skade bedriftens kredittvurderinger.
2026 markerer en historisk transformasjon av skatteinnkreving og forvaltningsregler. Skattemyndighetene har avklart at den bekreftede innkrevingspolitikken bare fungerer som en overgangsplan for å gjøre opp aksjevirksomheter generert før 2025, og hjelper selgere med å sortere ut historiske kontoer og løse tidligere skatterisikoer jevnt.
Fra og med 1. januar 2026, vil revisjonsbasert-innkreving bli ensartet vedtatt for alle nylig lagt til eksportbedrifter på tvers av-grenser, og alle tradisjonelle skatteregistreringskanaler for bekreftet innkreving vil være helt stengt. Under den revisjonsbaserte-innkrevingsmodellen avhenger beregning av bedriftens overskudd, kostnadsfradrag og utgiftsføring av samsvarende fakturaer. Fullstendige støttedokumenter er obligatoriske for fradrag før- alle driftsutgifter, inkludert mva-fakturaer for anskaffelser, internasjonale logistikkavgifter, utenlandske lagerleie, utgifter til plattformpromotering, kostnader etter-salgstap og så videre. Selgere som mangler fakturaer, med kaotiske kontoer eller uten gyldige kostnadskuponger vil møte kunstig oppblåst bokfortjeneste og en kraftig økning i skattebyrden.
For å lette kapitalpresset og forbedre kapitalomsetningseffektiviteten, har et stort antall bedrifter på tvers av{0}}grensene tatt i bruk 9810-modellen for oversjøisk varehuseksportskatt. Den største fordelen er forskuddsavgiften ved fortolling og avreise. Bedrifter kan søke om skatterabatt på forhånd rett etter at varene har fullført fortolling og forlatt landet, noe som i stor grad avlaster kontantstrømpresset til selgere på tvers av{4}}grenser forårsaket av lagerklargjøring og lagerlagring. Det har blitt et av de optimale skatte- og skatteverktøyene for standardiserte utenlandske lageroperatører for tiden.

Politisk utbytte kommer imidlertid med strengere tilsyn. 9810-modellen har høye skjulte risikokontrollterskler og er et sentralt mål for skatterevisjoner i år. Skattemyndighetene fokuserer hovedsakelig på tre inspeksjonsdimensjoner:
Først, raffinert beholdningsavskrivning-administrasjon. For forretningsmodellen for bulkcontainerforsendelse og spredt salg i utenlandske varehus, må deklarerte utgående kvanta, WMS-lagerdata for utenlandske varehus, faktisk plattformsalgsvolum, retur- og skrotdata være helt konsistente. Kaotisk beholdningsreskontro, misforhold mellom bokbeholdning og fysisk beholdning, og langsiktig-uskreven-av treg beholdning vil direkte føre til straffer som gjenvinning av skatterabatt og suspensjon av berettigelse til skatterabatt.
For det andre, dokumentgjennomgang som krever enhetlige multi-strømdata. Tolldeklarasjoner, inngående mva-fakturaer, logistikkdokumenter, oversjøiske lagerregistreringer, salgsordrer og innsamlingsbilag for valuta må være logisk konsistente. Enhver frakoblet datakobling vil merke bedriften som en-høyrisikoenhet.
For det tredje, inspeksjon av reell forretningsdrift. Regelmessige-avgiftsrevisjoner på stedet vil bli utført for å slå hardt ned på ulovlige handlinger, inkludert skallselskaper, virtuelle transaksjoner, tolldeklarasjon ved fullmektig og eksport uten ekte virksomhet. Foretak identifisert som unormale vil få sine skatterabattkvalifikasjoner tilbakekalt umiddelbart.
Samtidig øker overholdelsesrisikoen for uavhengige nettstedselgere raskt. Selv om det ikke er noen enhetlig datainnsending fra plattformer, kan regulatorer spore de faktiske driftsinntektene bakover gjennom tolldeklarasjonsdata, logistikkspor, utenlandske betalingsoppføringer og lagersamarbeidsdokumenter. Midler strandet utenlands i lang tid, store kapitaloverføringer til personlige innenlandske kontoer og ugjennomsiktige kapitalstrømmer er sentrale revisjonsmål i 2026.
Med oppgraderingen av fullstendig industrikjedetilsyn har den bindende overholdelseseffekten av oppstrøms- og nedstrømssektorer i grensehandel- blitt stadig mer fremtredende. Tollmeglere, speditører og logistikkbedrifter er alle inkludert i skatterapporteringssystemet, og de nekter å samarbeide med kunder med høy-risiko som er involvert i tolldeklarasjon uten formelle dokumenter, faktura-gratis eksport og unormale fondsoppgjør. Selgere som ikke-kompatibelt, står overfor krympende kanaler for forsendelse, tolldeklarasjon og valutaoppgjør.
Ved dette bransjevendepunktet i 2026 har det dukket opp en åpenbar to-divisjon i sektoren:
Noen selgere tar fortsatt sjanser, utsetter kontoutbedring og ignorerer skatterisiko. De vil bli tvunget til å bære enorme tap passivt når skatterevisjoner kommer;
Fremtidstenkende-bedrifter tar initiativ til å gjøre opp historiske regnskaper, standardisere fakturasystemer, organisere varebeholdninger og returnere midler i samsvar, fullstendig eliminere skatterisiko og gjøre overholdelse til kjernekonkurranseevne.
I fremtidens grenseoverskridende-konkurranse ligger ikke lenger konkurransefortrinnet i uregulerte eller grå operasjoner, men i standardisert ledelse, driftssikkerhet og bærekraftig utvikling.
Stilt overfor denne drastiske bransjetransformasjonen:
Vil du vente på at risikoen dukker opp og utføre utbedring passivt?
Eller ta proaktive overholdelsestiltak for å stabilisere virksomheten din og gripe den neste runden med industriutbytte?
I løpet av de neste tre årene kan bare selgere på tvers av{0}}grensegrenser oppnå langsiktig-stabil fortjeneste og bærekraftig utvikling.